Detienen a más directivos del BCP y ordenan captura de Marco Aurelio González
Dos fueron detenidos y el tercero permanece prófugo. La investigación apunta a una posible lesión de confianza por omisión.
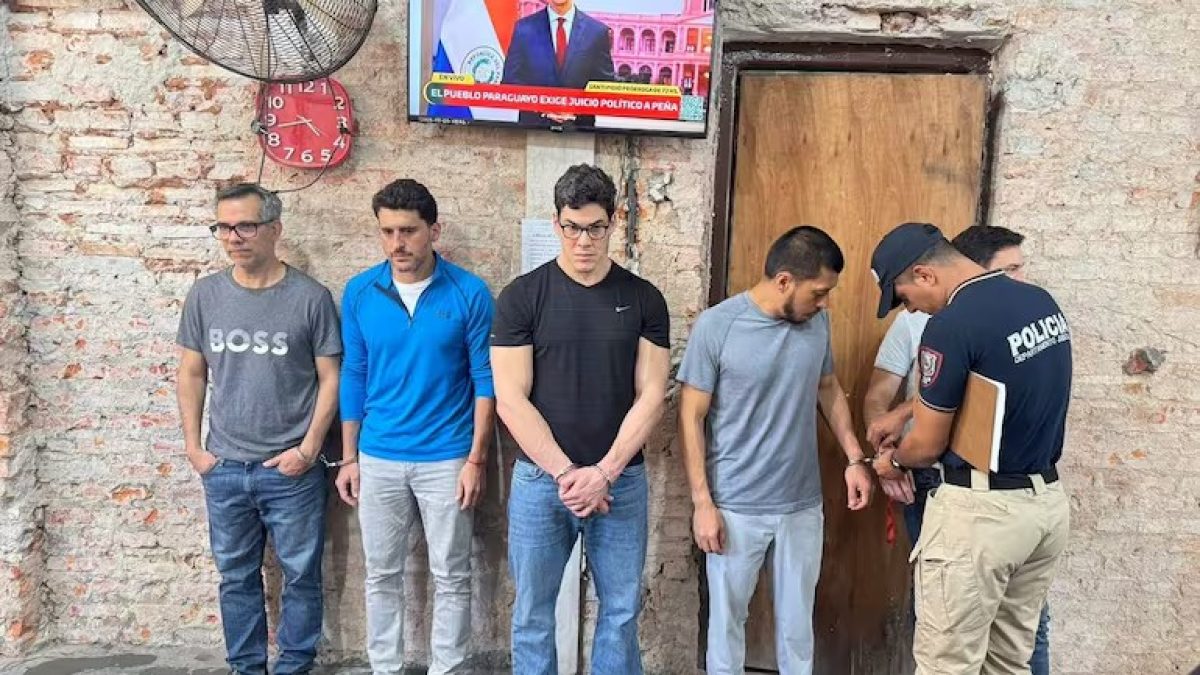
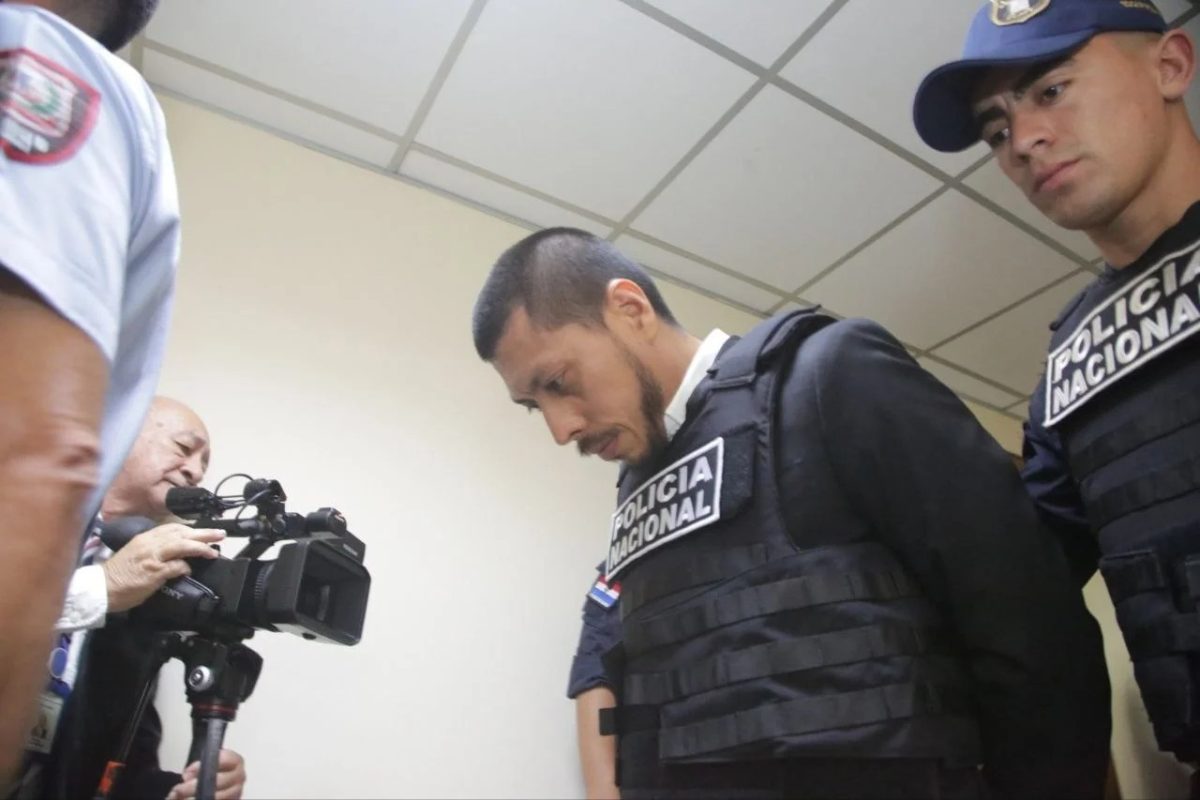
La investigación penal por el caso Ueno Bank alcanzó este viernes a otros tres exintegrantes del directorio del Banco Central del Paraguay (BCP). La Fiscalía ordenó la detención de Liana Caballero y Miguel Ángel Mora, mientras que declaró prófugo a Marco Aurelio González, quien no fue localizado durante el allanamiento de su vivienda.
Los procedimientos se realizaron simultáneamente durante la mañana en los domicilios de los investigados. Los tres están señalados por la presunta comisión del hecho punible de lesión de confianza, bajo la hipótesis de que conocían la delicada situación financiera de Ueno Bank y, pese a tener atribuciones legales para intervenir, no adoptaron medidas destinadas a evitar el perjuicio.
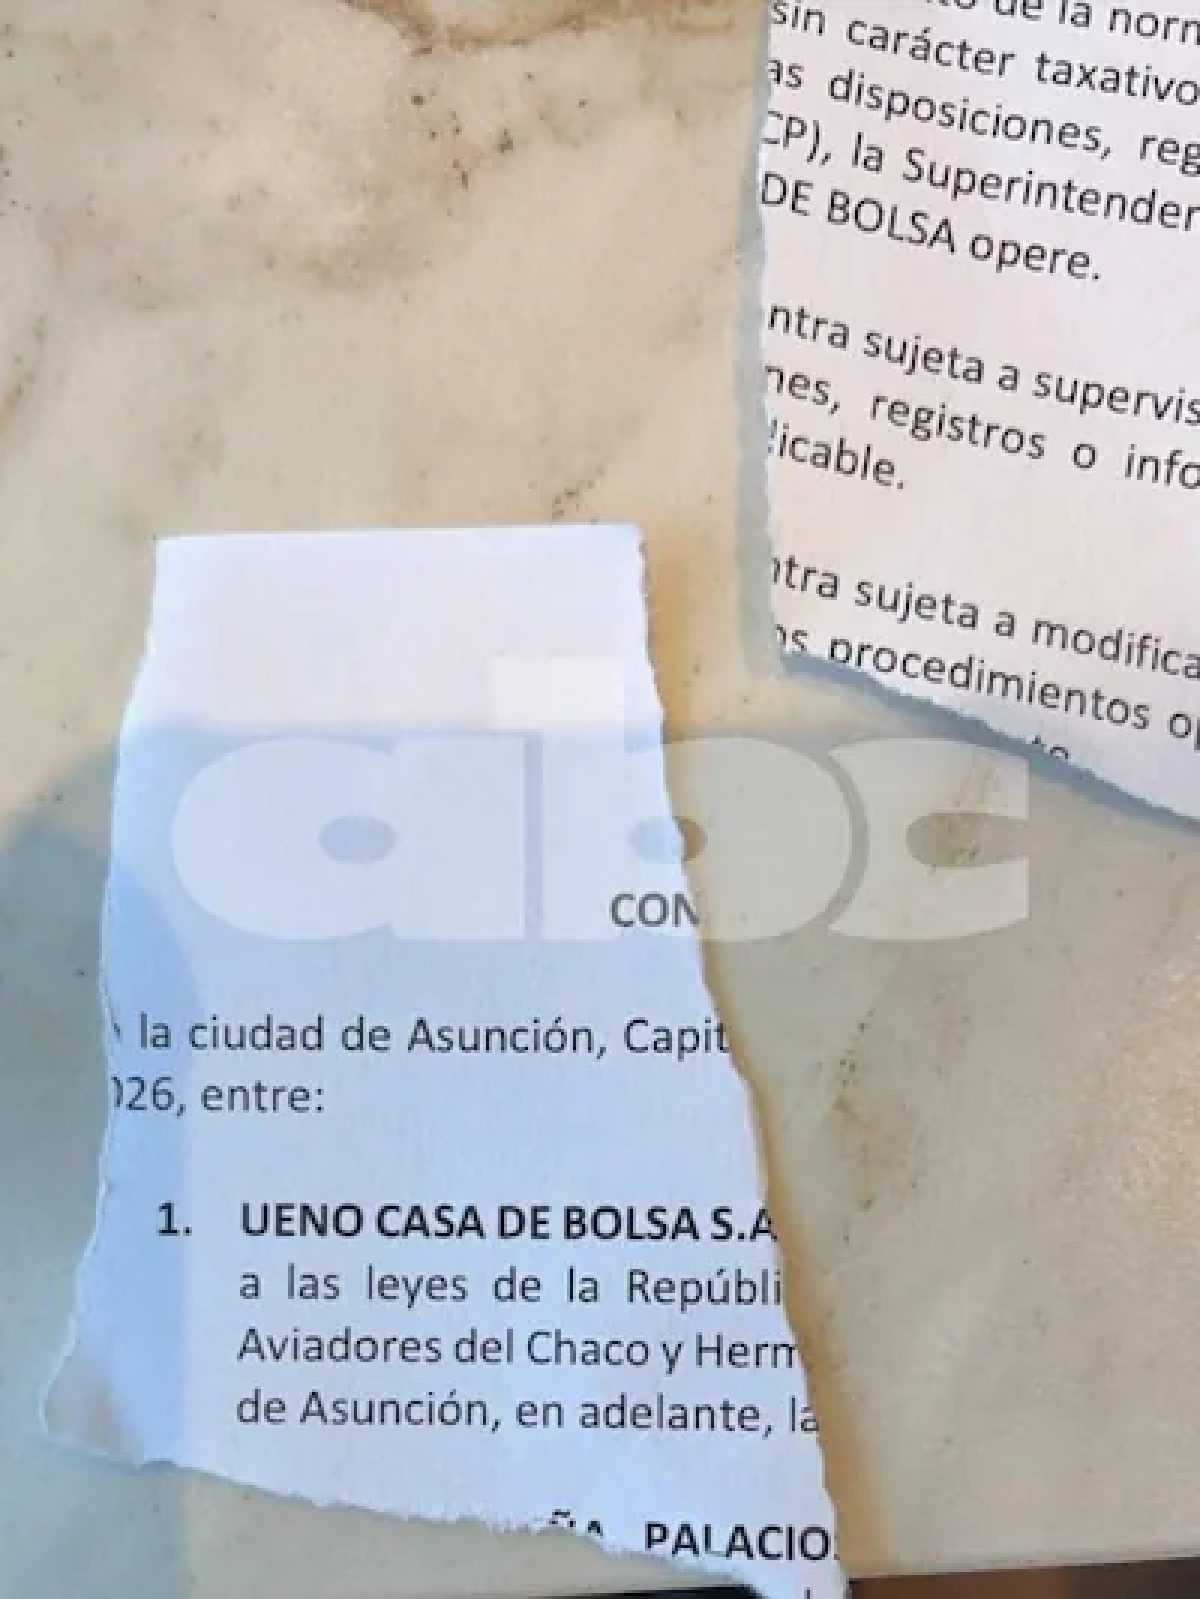
De la casa de Liana Caballero se incautaron tres certificados de depósito CDA de Ueno Bank, «ella omitió su deber legal», dice la fiscalía.
González, exprocurador general de la República, presentó su renuncia al directorio del BCP el pasado 4 de noviembre.
La resolución fiscal que fundamenta las órdenes de captura sostiene que los tres exdirectores tuvieron un «conocimiento directo y temprano» de la insolvencia de la entidad bancaria. Sin embargo, según la hipótesis investigativa, no dispusieron medidas correctivas ni cautelares para contener el deterioro financiero.
La Fiscalía considera que esa inacción permitió que Ueno continuara captando recursos del público mientras su situación patrimonial se agravaba hasta alcanzar un punto insostenible.
Las nuevas detenciones se producen en el marco de la misma causa que ya involucra al expresidente del BCP, Carlos Carvallo, y al superintendente de Bancos, Holger Insfrán, además de las referencias al expresidente de la República Santiago Peña.
La situación de los investigados deberá ser examinada por un juez penal de garantías. Las detenciones y las imputaciones formuladas en el marco de la investigación no constituyen una declaración de culpabilidad.
Las alertas que llegaron al directorio
El núcleo de la investigación fiscal se concentra en las advertencias que, según el requerimiento, ya estaban disponibles para las autoridades del BCP entre diciembre de 2025 y febrero de 2026.
Los documentos mencionados por la Fiscalía identifican tres focos de preocupación: el incumplimiento de los compromisos establecidos en el plan de factibilidad aprobado en 2024 para la fusión de Ueno con Visión Banco; la modificación de fideicomisos sin autorización del directorio; y las operaciones excesivas con empresas vinculadas al Grupo Vázquez.
El plan de factibilidad había sido aprobado en junio de 2024 y contemplaba dos mecanismos financieros por aproximadamente G. 5,1 billones, equivalentes a unos US$ 691 millones.
El primero consistía en un fideicomiso de G. 2,5 billones destinado a cubrir gastos e inversiones derivados del proceso de fusión. El segundo, por G. 2,6 billones, estaba orientado a atender la cartera vencida heredada de Visión Banco.
El esquema no otorgaba una autorización irrestricta para disponer de esos recursos. La Resolución N.º 32, del 27 de mayo de 2024, establecía obligaciones específicas de supervisión: la Superintendencia de Bancos debía controlar de manera continua el cumplimiento del plan y presentar al directorio un informe detallado al menos cada dos años.
Además, cualquier gasto que excediera lo originalmente previsto requería una modificación del plan aprobada previamente por el órgano colegiado.
Este punto adquiere relevancia en la investigación, porque la Fiscalía intenta determinar si los integrantes del directorio conocían las irregularidades y, pese a ello, dejaron de ejercer las facultades de control que les correspondían.
Las advertencias internas que quedaron documentadas
Las alertas sobre el manejo de los fideicomisos también aparecen en documentos internos del BCP.
La directora Carmen Marín dejó constancia de su posición respecto del cumplimiento del plan de factibilidad en el acta del 19 de junio de 2026. Posteriormente, en un memorando fechado el 29 de junio y difundido en octubre, advirtió sobre modificaciones introducidas al fideicomiso destinado a gastos de la fusión.
Según ese documento, en marzo de 2025 se incorporó una adenda por G. 155.698 millones, aproximadamente US$ 20 millones, para financiar conceptos que no estaban contemplados en el plan original. La modificación, de acuerdo con la advertencia, no había contado con la autorización previa del directorio.
Marín renunció al directorio a comienzos de noviembre y no figura entre las personas alcanzadas por las órdenes de captura.
Otra advertencia provino de Fernando Rivarola, entonces gerente de Supervisión. En julio, mediante un memorando dirigido a Holger Insfrán, alertó sobre la venta de una cartera de Ueno que habría sido financiada indirectamente por la propia entidad bancaria.
Estos antecedentes son relevantes para establecer cuándo las autoridades regulatorias tomaron conocimiento de las operaciones cuestionadas, qué información recibieron y qué decisiones adoptaron a partir de esas advertencias.
El desenlace institucional llegó el 3 de noviembre, cuando el BCP anunció la resolución de Ueno Bank. Para entonces, el índice de solvencia de la entidad ya se encontraba por debajo de la mitad del mínimo exigido.
Entre las primeras alertas identificadas por la Fiscalía y la decisión de resolver la entidad transcurrieron al menos once meses. Ese intervalo constituye uno de los aspectos centrales que deberá esclarecer la investigación: si durante ese periodo las autoridades competentes omitieron intervenir pese a contar con información suficiente sobre el deterioro financiero.
La omisión también puede configurar lesión de confianza
La investigación no se limita a determinar quiénes participaron en las operaciones financieras cuestionadas. También busca establecer quiénes tenían la obligación legal de impedir que el patrimonio de la entidad y los intereses de terceros continuaran expuestos al riesgo.
El artículo 192 del Código Penal, que tipifica la lesión de confianza, contempla la responsabilidad de quien, teniendo a su cargo la protección de un patrimonio ajeno por disposición legal, resolución o contrato, ocasiona un perjuicio patrimonial o no lo evita dentro del ámbito de sus obligaciones.
La figura admite la comisión por omisión. Es decir, la conducta investigada no necesariamente debe consistir en ejecutar una operación irregular o disponer directamente de recursos. También puede configurarse cuando una persona, pese a tener el deber jurídico y la posibilidad de actuar, no adopta las medidas necesarias para impedir un resultado perjudicial.
En este caso, la Fiscalía deberá probar: que los exdirectores tenían una obligación concreta de protección y control; que recibieron efectivamente la información sobre la situación de Ueno en los momentos señalados; que contaban con atribuciones y posibilidades de intervención; y que la falta de actuación tuvo incidencia jurídicamente relevante en el perjuicio investigado.
También deberá demostrar que las decisiones adoptadas durante ese periodo fueron insuficientes para corregir las irregularidades o evitar el agravamiento de la situación financiera.
La casa de los indiciados está siendo allanada en busca de evidencias que sirvan de prueba en la causa.